Domain private-vermoegensberatung.de kaufen?
Wir ziehen mit dem Projekt
private-vermoegensberatung.de um.
Sind Sie am Kauf der Domain
private-vermoegensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-vermoegensberatung.de kaufen?
Wie beeinflusst die steuerliche Belastung das Einkommen und die Finanzplanung von Einzelpersonen und Unternehmen?
Die steuerliche Belastung reduziert das verfügbare Einkommen von Einzelpersonen und Unternehmen, da ein Teil des Einkommens an den Staat abgeführt werden muss. Eine hohe Steuerlast kann die finanzielle Planung erschweren und die Investitionsentscheidungen beeinflussen. Steuerliche Anreize und Vergünstigungen können jedoch genutzt werden, um die Steuerlast zu minimieren und die finanzielle Situation zu optimieren. **
Was bedeutet aerobe Belastung im Gegensatz zu anaerober Belastung?
Was bedeutet aerobe Belastung im Gegensatz zu anaerober Belastung? **

Ähnliche Suchbegriffe für Belastung
Top-Angebote
Produkte zum Begriff Belastung:
-
KNEETEK Knieschoner Poly rutschhemmend für normale Belastung"Das Multitalent". Stark rutschhemmend, für vielseitige und universelle Einsätze. Spezielle und stark rutschhemmende Polyurethan-Beschichtung Für Arbeiten, die den nötigen Grip voraussetzen einzigartig hoher Tragekomfort Ausgezeichnete Dämpfungseigenschaften Direkt auf der Haut tragbar Wasserbeständig Ideal für : Dachdecker, Fliesenleger, Gärtner, Gerüstbauer, Mechaniker, Monteure, u.v.m. Stärke(mm): 20 Abmessung(mm): 250 x 160 Marke: Kneetec Gewicht(g): 140 Type: Profiline Poly Norm: EN 14404, PSA Typ 1 Farbe: Schwarz Inhaltsangabe (PAA): 153,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Belastung:
-
Vertikale Beinpresse - LP1000 - 300kg Belastung - StandardscheibenDie **Vertikale Beinpresse LP1000** wurde für ein intensives Krafttraining des Unterkörpers entwickelt und ermöglicht ein effektives Training von Quadrizeps, Gesäßmuskulatur, hinterer Oberschenkelmuskulatur und Waden. Durch die vertikale Bewegung wird die Last direkt über den Hüften bewegt, was eine stabile und kontrollierte Ausführung bei geringerer Belastung des Rückens ermöglicht. Dank der verschiedenen Startpositionen, des großen Bewegungsumfangs und der robusten Stahlkonstruktion lässt sich das Gerät an unterschiedliche Nutzer, Trainingsniveaus und Ziele anpassen. **Eigenschaften** - **Intensives Unterkörpertraining:** trainiert Quadrizeps, Gesäßmuskulatur, hintere Oberschenkelmuskulatur und Waden. - **Vertikale Druckbewegung:** die Last wird direkt über den Hüften bewegt und ermöglicht eine stabile Ausführung. - **4 verstellbare Startpositionen:** Starthöhe von 60 bis 108cm einstellbar. - **Großer Bewegungsumfang:** bis zu 130cm Bewegungsweg zur Anpassung der Bewegungstiefe. - **Kompatibel mit Standardscheiben:** drei Ø25mm Scheibenaufnahmen. - **Progressive Belastung:** mehrere Aufnahmen ermöglichen eine schrittweise Erhöhung des Trainingsgewichts. - **Rutschfeste Stahlplattform:** Rautenmuster für sicheren Halt während des Trainings. - **Robuste Konstruktion:** hochfester Stahl für Stabilität und Langlebigkeit. - **Ergonomische Polsterung:** erhöht den Komfort während des Trainings. - **Griffe mit Gummierung:** erleichtern den Ein- und Ausstieg. - **Für fortgeschrittenes Heimtraining und semi-professionelle Nutzung geeignet.** - **Maximale Gesamtbelastung:** 300kg einschließlich Nutzer und Gewichte. - **Max. Benutzergewicht:** 150kg. **Technische Daten** - Abmessungen: 137 x 109 x 122cm - Nettogewicht: 41kg - Bruttogewicht: 44kg - Maximale Gesamtbelastung: 300kg - Max. Benutzergewicht: 150kg - Scheibentyp: Standard - Durchmesser der Scheibenaufnahmen: Ø25mm - Anzahl Scheibenaufnahmen: 3 - Startpositionen: 4 - Starthöhe: 60-108cm - Maximaler Bewegungsumfang: 130cm **Wartung** - Bei längerer Nutzung kann eine zusätzliche Schmierung erforderlich sein, um eine optimale Funktion zu gewährleisten.299,00 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die steuerliche Belastung das Einkommen und die Finanzplanung von Einzelpersonen und Unternehmen?
Die steuerliche Belastung reduziert das verfügbare Einkommen von Einzelpersonen und Unternehmen, da ein Teil des Einkommens an den Staat abgeführt werden muss. Eine hohe Steuerlast kann die finanzielle Planung erschweren und die Investitionsentscheidungen beeinflussen. Steuerliche Anreize und Vergünstigungen können jedoch genutzt werden, um die Steuerlast zu minimieren und die finanzielle Situation zu optimieren. **
-
Was bedeutet aerobe Belastung im Gegensatz zu anaerober Belastung?
Was bedeutet aerobe Belastung im Gegensatz zu anaerober Belastung? **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Belastung
-
KNEETEK Knieschoner Poly rutschhemmend für normale Belastung"Das Multitalent". Stark rutschhemmend, für vielseitige und universelle Einsätze. Spezielle und stark rutschhemmende Polyurethan-Beschichtung Für Arbeiten, die den nötigen Grip voraussetzen einzigartig hoher Tragekomfort Ausgezeichnete Dämpfungseigenschaften Direkt auf der Haut tragbar Wasserbeständig Ideal für : Dachdecker, Fliesenleger, Gärtner, Gerüstbauer, Mechaniker, Monteure, u.v.m. Stärke(mm): 20 Abmessung(mm): 250 x 160 Marke: Kneetec Gewicht(g): 140 Type: Profiline Poly Norm: EN 14404, PSA Typ 1 Farbe: Schwarz Inhaltsangabe (PAA): 153,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
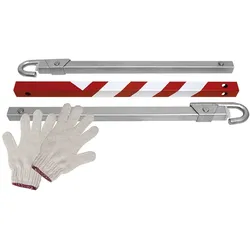
ProPlus 570377 Abschleppstange max. Belastung 2500kg Länge 1,8mProPlus 570377 Abschleppstange max. Belastung 2500kg Länge 1,8m Beschreibung: die Abschleppstange ist geeignet für Pkw mit Abschleppösen schnell zu montieren und einfach zu bedienen zusammensteckbar (3 teilig) Ausführung aus Stahl Abschleppen ohne Kollisionsrisiko, ruckfrei und fahrzeugschonend mit signalrotem Mittelstück und Reflexionsstreifen für bessere Sichtbarkeit zulässige Zugkraft: 2500kg Länge: 180cm TÜV / GS-geprüft inklusive Aufbewahrungstasche und 1 Paar Schutzhandschuhen Hinweis: Beim Zusammenbau auf das Einrasten der Schnappverschlüsse achten! Beachten Sie die Betriebsanleitung Ihres Wagens!37,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.