Domain private-vermoegensberatung.de kaufen?
Wir ziehen mit dem Projekt
private-vermoegensberatung.de um.
Sind Sie am Kauf der Domain
private-vermoegensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-vermoegensberatung.de kaufen?
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **


Ähnliche Suchbegriffe für Qualität
Top-Angebote
Produkte zum Begriff Qualität:
-
Basecap in Twill Qualität BraunSetze ein Statement mit Stil: Deine neue Basecap von Polo Ralph LaurenTräumst du von einem Accessoire, das nicht nur praktisch ist, sondern auch jede deiner Outfits aufwertet? Die Basecap in Twill-Qualität von Polo Ralph Lauren könnte genau das Richtige für dich sein! Perfekt für den Alltag, bringt diese Kappe einen Hauch von amerikanischem Flair in deinen Kleiderschrank.Authentisch und hochwertigDiese Basecap greift auf die klassische Baseballkappe zurück und verleiht ihr einen modernen Twist. Gefertigt aus 100% hochwertiger Baumwolle, bietet sie nicht nur einen angenehmen Tragekomfort, sondern ist auch besonders langlebig. Der Filzaufnäher vorne ehrt den Gründer von Polo Ralph Lauren und fügt eine persönliche Note hinzu, während die gestickte Logo-Kette auf der Rückseite für einen unverwechselbaren Vintage-Look sorgt.Perfekte Passform und einzigartiger StilDas Design wird durch einen v...65,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Welche Anlagestrategie empfehlen Sie für langfristigen Vermögensaufbau und welche Risiken sollten Anleger dabei beachten?
Für langfristigen Vermögensaufbau empfehle ich eine breit diversifizierte Anlagestrategie, die auf langfristiges Wachstum setzt und regelmäßige Investitionen vorsieht. Anleger sollten dabei Risiken wie Marktschwankungen, Inflation und Liquiditätsrisiken im Auge behalten und ihr Portfolio entsprechend ausrichten. Es ist wichtig, Geduld zu haben und langfristig zu denken, um von den Renditechancen der Kapitalmärkte profitieren zu können. **
Top-Angebote
Produkte zum Begriff Qualität:
-
Magnetfolie, Inkjet-Papier QualitätSpezialbeschichtete Oberfläche für Inkjet-Druck, Größe DIN A4. • Sehr hohe Magnetkraft • einfacher Zuschnitt mit der Schere • für selbstgestaltetes Planungszubehör • für Ihr Logo • für Aushänge • für individuelle Logozeichnungen • für jeden Inkjet-Drucker • 10 Folien = 1 Paket Lieferbar in 3 Qualitäten (720 dpi) • Inkjet-Papier Qualität • Vinyl-Matt • Vinyl-Glossy: hochweiß, glänzend und wasserfest44,02 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
Ähnliche Suchbegriffe für Qualität
-
Basecap in Twill Qualität BraunSetze ein Statement mit Stil: Deine neue Basecap von Polo Ralph LaurenTräumst du von einem Accessoire, das nicht nur praktisch ist, sondern auch jede deiner Outfits aufwertet? Die Basecap in Twill-Qualität von Polo Ralph Lauren könnte genau das Richtige für dich sein! Perfekt für den Alltag, bringt diese Kappe einen Hauch von amerikanischem Flair in deinen Kleiderschrank.Authentisch und hochwertigDiese Basecap greift auf die klassische Baseballkappe zurück und verleiht ihr einen modernen Twist. Gefertigt aus 100% hochwertiger Baumwolle, bietet sie nicht nur einen angenehmen Tragekomfort, sondern ist auch besonders langlebig. Der Filzaufnäher vorne ehrt den Gründer von Polo Ralph Lauren und fügt eine persönliche Note hinzu, während die gestickte Logo-Kette auf der Rückseite für einen unverwechselbaren Vintage-Look sorgt.Perfekte Passform und einzigartiger StilDas Design wird durch einen v...65,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
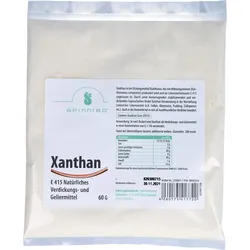
Xanthan - Lm Qualität 60 GProdukteigenschaften: Bezeichnung: Lebensmittel Xanthan - Lebensmittel Verdickungsmittel Verwendung/Anwendung/Verzehrempfehlung: Das Xanthan sollte immer am Vorabend kalt in die Flüssigkeit, die später angedickt werden soll, zum Quellen eingerührt werden. Wenn Sie einen Liter Milch (oder 1L gemischte Zutaten) andicken möchten, z.B. zu einem cremigen Speiseeis, dann nehmen Sie am Vorabend davon 100 ml ab, rühren 0,5 -0,8% Xanthan - in diesem Fall 5-8 g Xanthan - (bezogen auf die Gesamtmenge!!!) in die 100 ml Milch bzw. Mischflüssigkeit ein und lassen dieses über Nacht quellen. Hinterher wird es am nächsten Morgen mit der Masse vermischt - es dickt an, ohne zu verklumpen. Wenn Sie z.B. eine Konfitüre- die ja bekanntlich schnittfest erwartet wird, anfertigen möchten, so nehmen Sie, ausgehend von der Gesamtmenge der zu gelierenden Früchte bzw. Flüssigkeit 1,5 - 2 % Xanthan - auch wieder mit ca. 10% der Flüssigkeit im Voransatz. Für ein glutenfreies Brot werden ca. 1 - 2% Xanthan (bezogen auf die Gesamtmenge) eingerührt, denn es imitiert die wichtigsten Eigenschaften des Glutens, wie Bindevermögen, Gashaltevermögen und die Elastizität. Hier sorgt es bei einer Konzentration von ca. 0,05 - 0,25% (bezogen auf die Gesamtmenge) für einen glatteren Teig, Zutaten wie z.B. Schokoladenstücke sinken durch die Zugaben von Xanthan nicht mehr nach unten. Nährwertdeklaration: Nährstoffe pro 100 g Brennwert / Energie 237 kJ / 57 kcal Fett, davon: 0,0 g o gesättigte Fettsäuren 0,0 g Kohlenhydrate, davon: 80,0 g o Zucker 0,0 g Ballaststoffe 80,0 g Eiweiß 5,0 g Salz 5,6 g * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Referenzmenge für einen durchschnittlichen Erwachsenen (8400 kJ/2000kcal) Zutaten: Xanthan Gum (E415). Allergene: keine Nettofüllmenge: 60 g Aufbewahrungsbedingungen: Keine Angaben des Herstellers Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Je nach Bedarf wird Xanthan als Verdickungs- und Geliermittel in einer Konzentration von 0,1-5% verwendet. Kann bei übermäßigem Verzehr abführend wirken. Quelle: https://spinnrad.de Stand: 06/20247,97 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Welche Anlagestrategie empfehlen Sie für langfristigen Vermögensaufbau und welche Risiken sollten Anleger dabei beachten?
Für langfristigen Vermögensaufbau empfehle ich eine breit diversifizierte Anlagestrategie, die auf langfristiges Wachstum setzt und regelmäßige Investitionen vorsieht. Anleger sollten dabei Risiken wie Marktschwankungen, Inflation und Liquiditätsrisiken im Auge behalten und ihr Portfolio entsprechend ausrichten. Es ist wichtig, Geduld zu haben und langfristig zu denken, um von den Renditechancen der Kapitalmärkte profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.