Domain private-vermoegensberatung.de kaufen?
Wir ziehen mit dem Projekt
private-vermoegensberatung.de um.
Sind Sie am Kauf der Domain
private-vermoegensberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain private-vermoegensberatung.de kaufen?
Könnt ihr mir einen Laptophalter empfehlen?
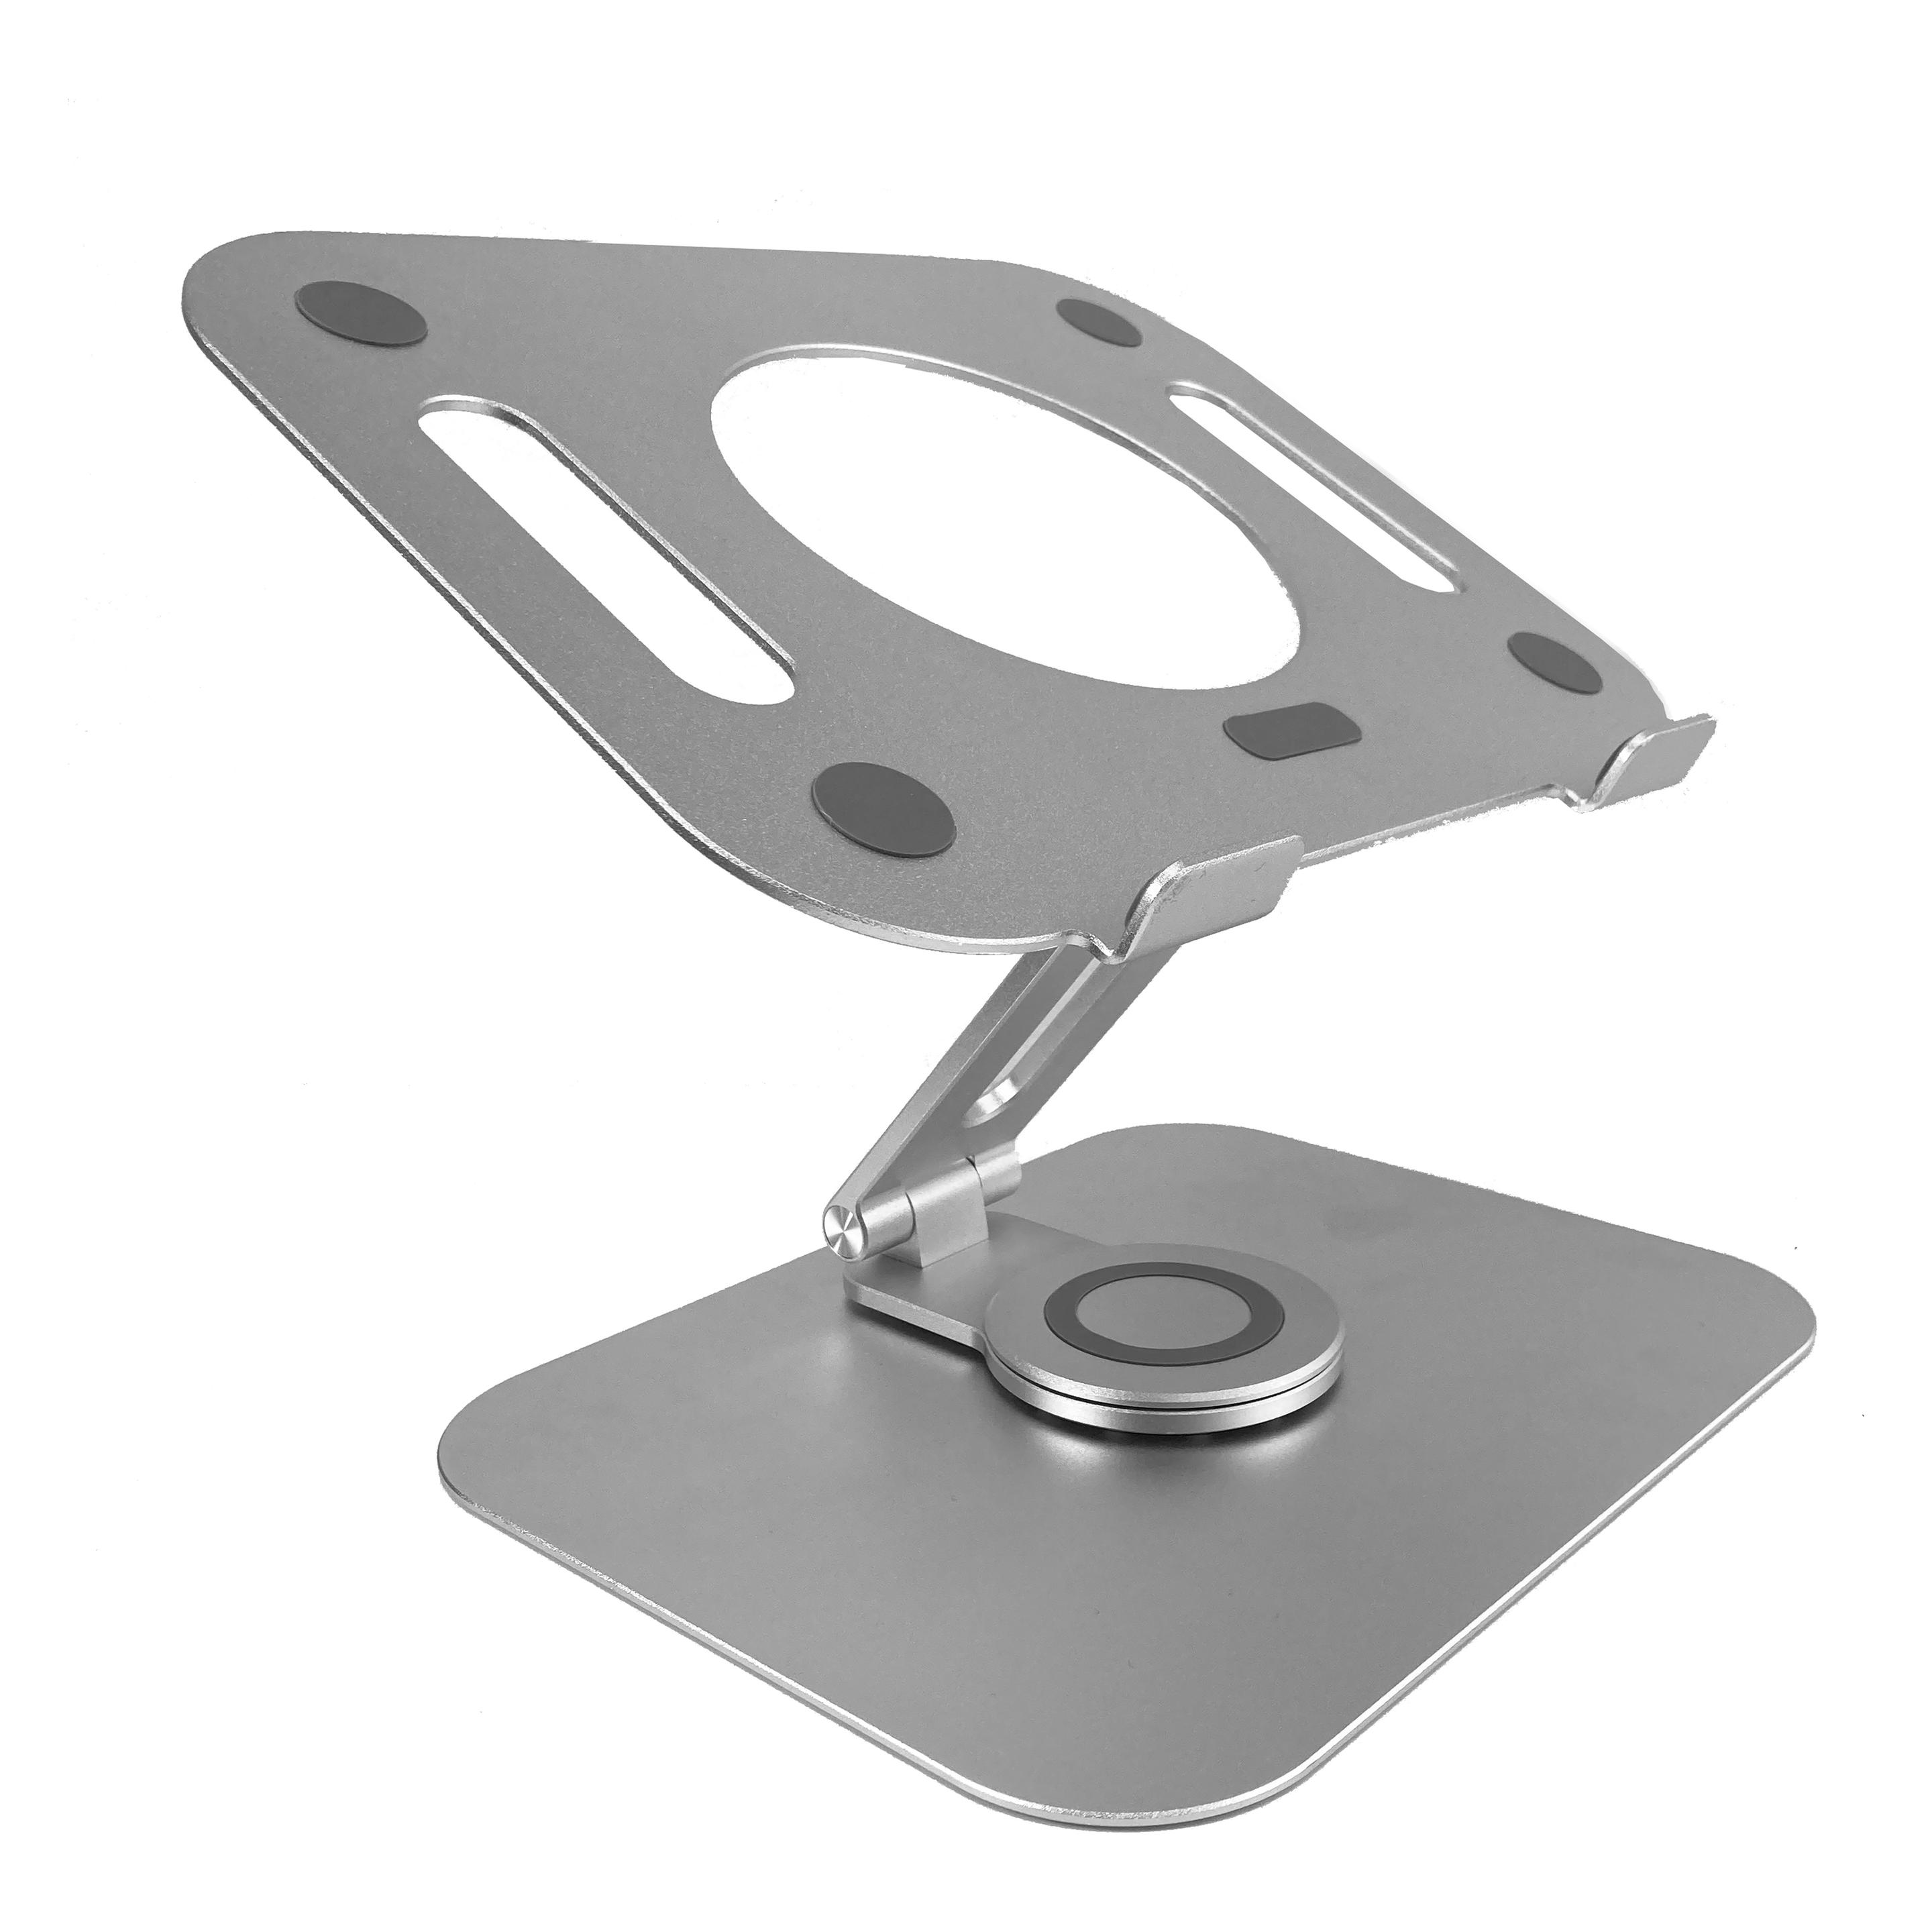
Ja, wir können dir den "Laptop Stand" von Rain Design empfehlen. Er ist aus Aluminium gefertigt und bietet eine stabile und ergonomische Unterstützung für deinen Laptop. Zudem ist er leicht und tragbar, so dass du ihn überallhin mitnehmen kannst. **
Habt ihr euren Laptop normal auf dem Tisch stehen oder benutzt ihr einen Laptophalter?
Wir verwenden einen Laptophalter, um unseren Laptop auf dem Tisch zu platzieren. Dies hilft uns, eine ergonomischere Arbeitsposition einzunehmen und den Bildschirm auf Augenhöhe zu haben. Zudem ermöglicht es eine bessere Luftzirkulation und verhindert Überhitzung. **

Ähnliche Suchbegriffe für Laptophalter
Top-Angebote
Produkte zum Begriff Laptophalter:
-
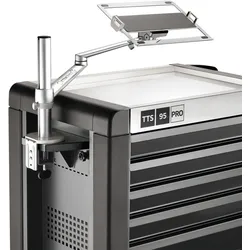
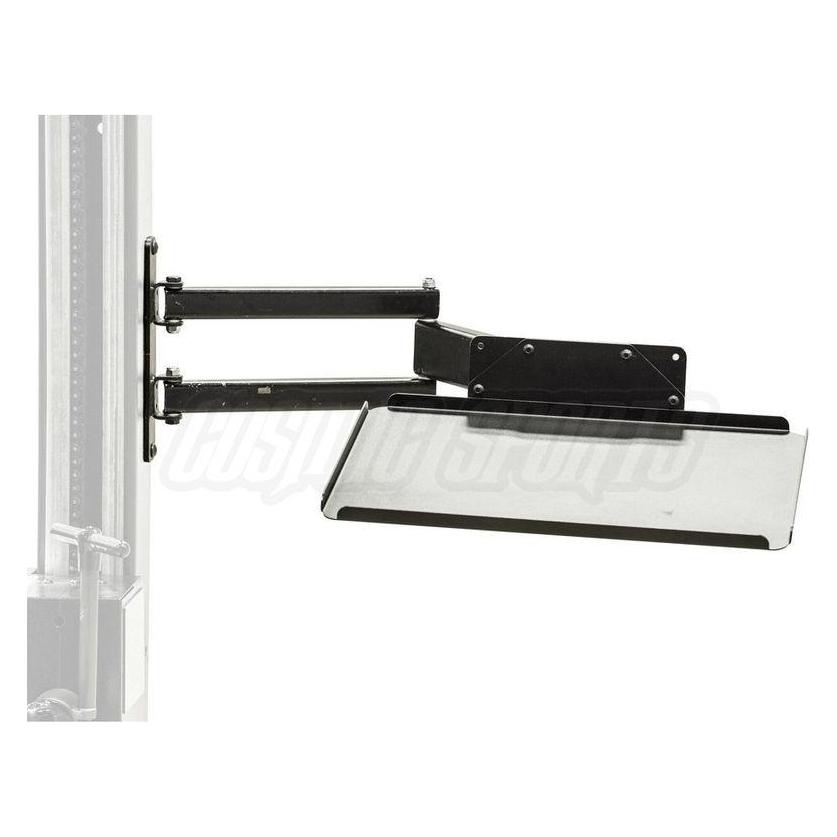
Stahlwille Adapter Laptophalter (89010042)Eigenschaften • Befestigungskonsole für Laptophalter an Werkstattwagen\n• Zur Befestigung an den seitlichen Lochrasterwänden der Werkstattwagen TTS93, TTS95 PRO, TTS98 PRO\n• Robuste industrielle Pulverbeschichtung (89010042)22,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Laptophalter:
-
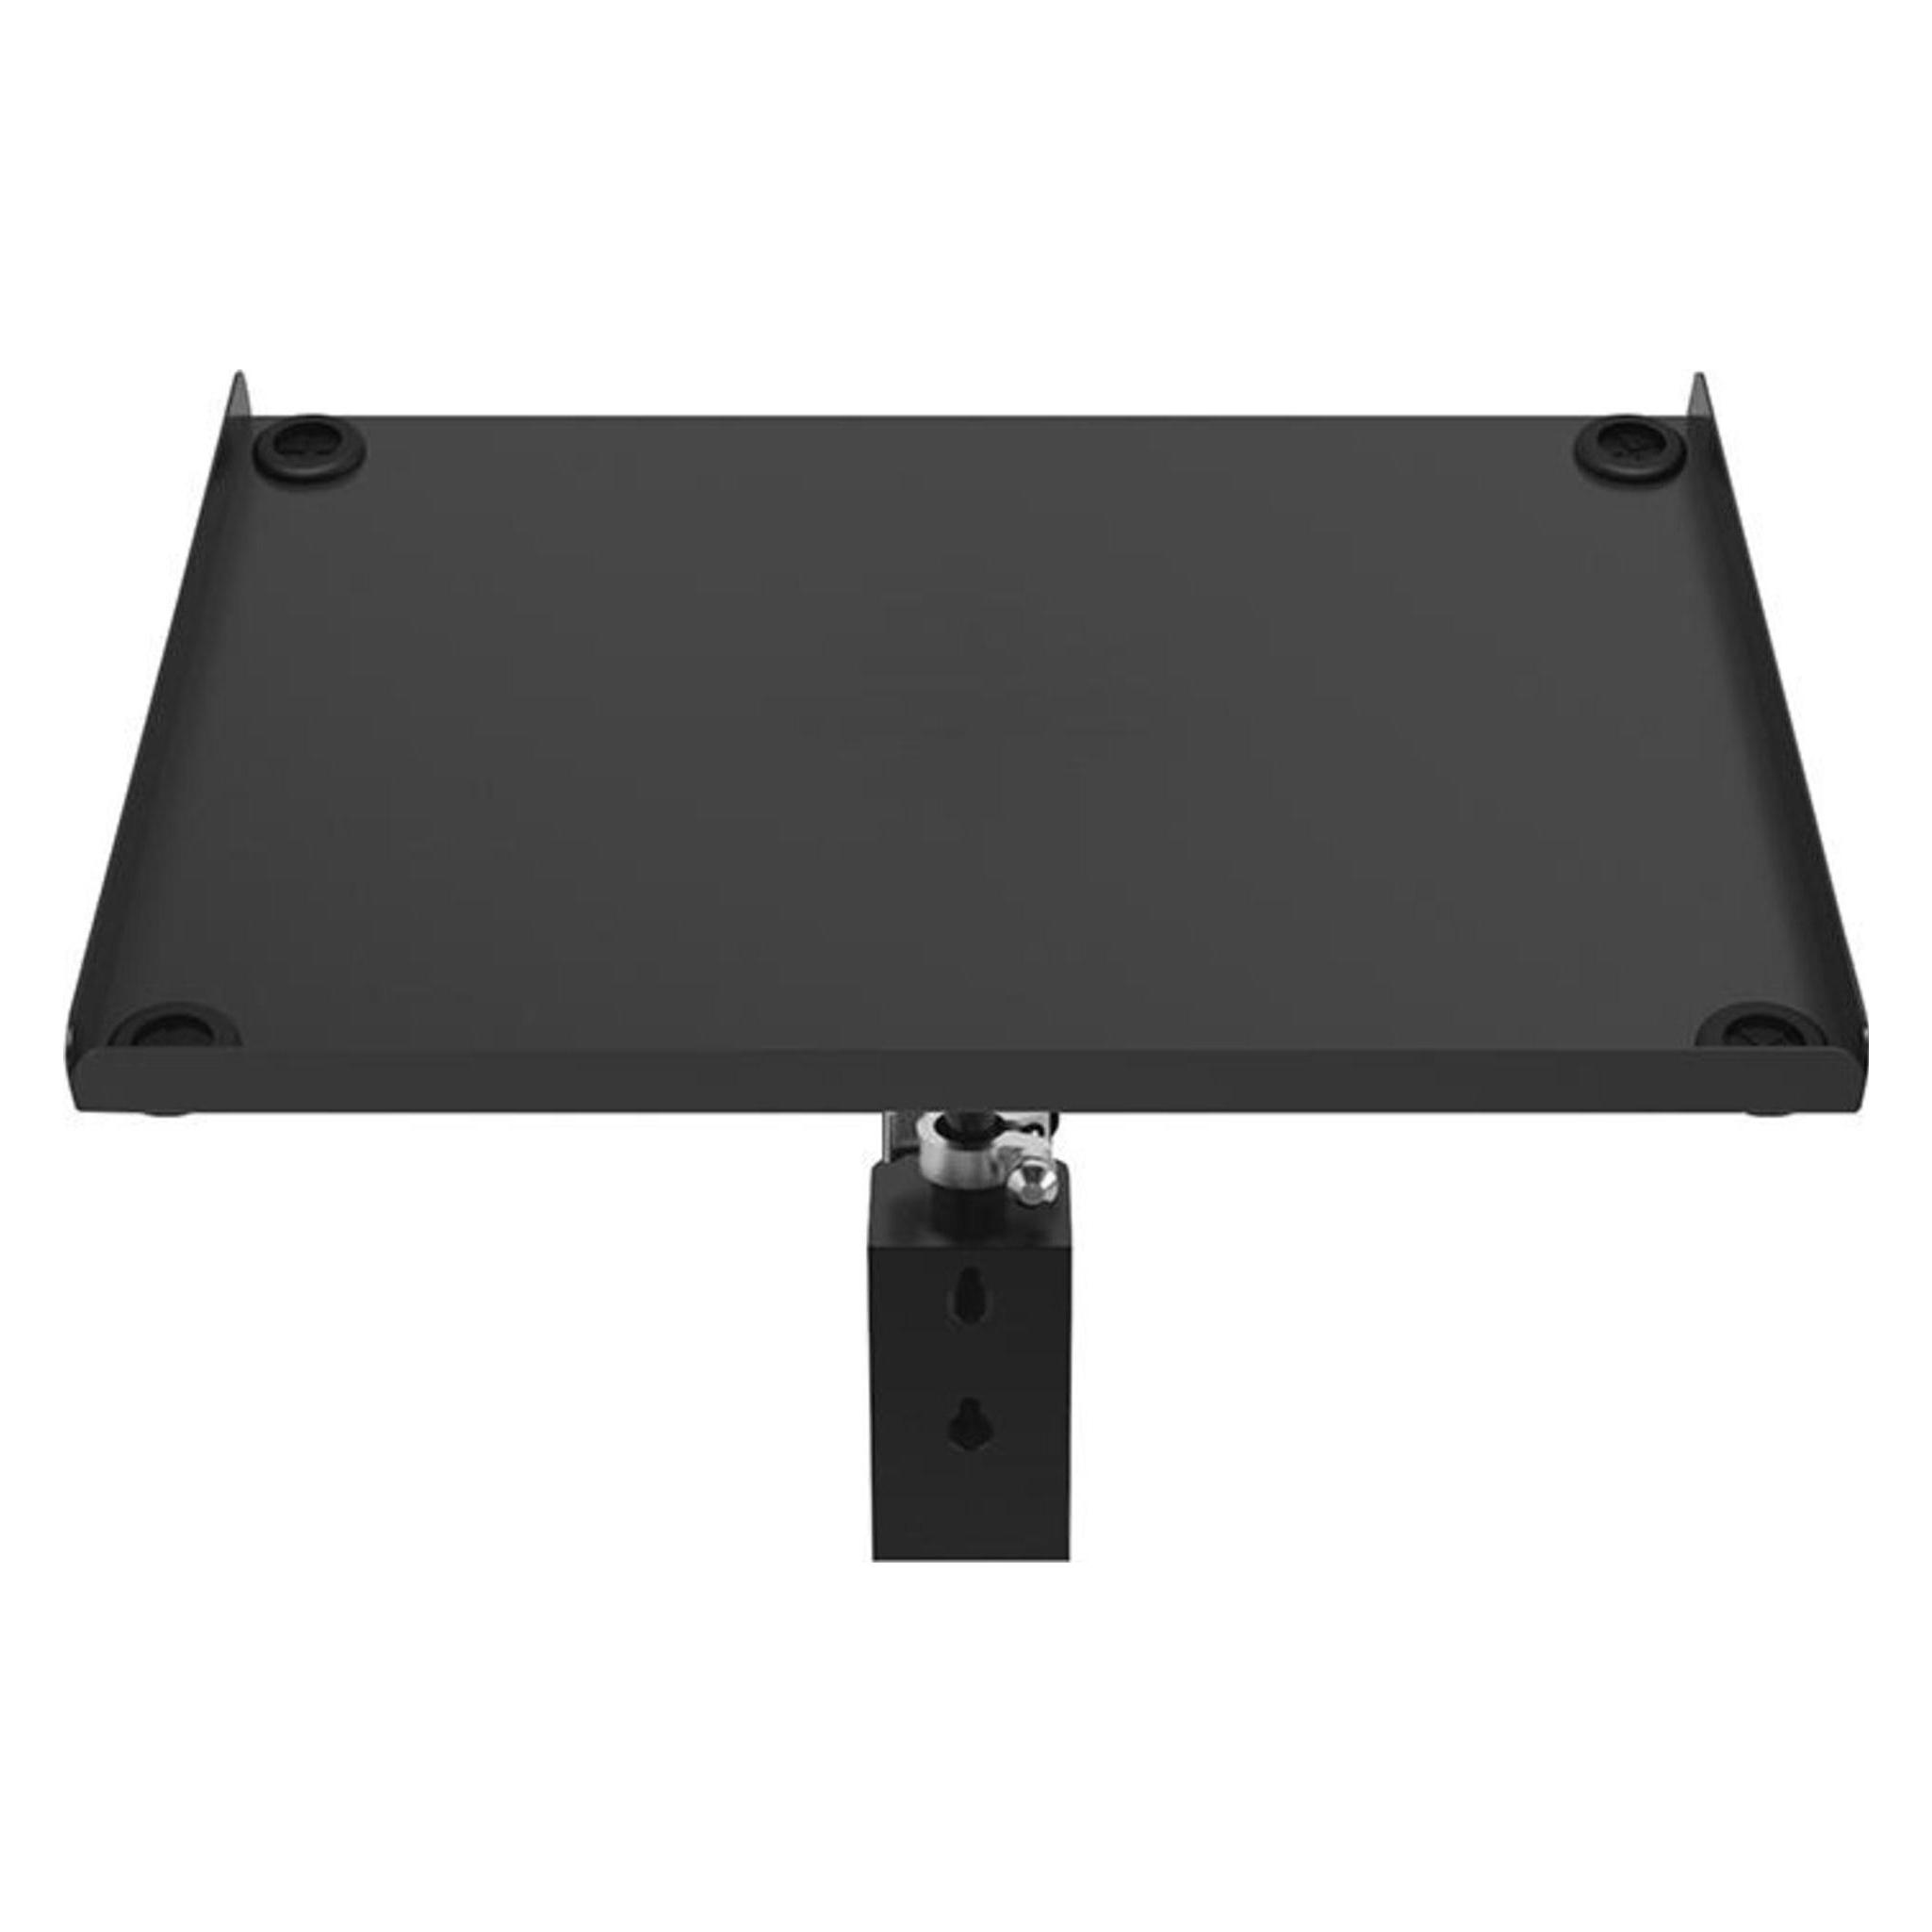
STAHLWILLE LaptophalterEigenschaften:zur Montage an den Arbeitsplatten der Werkbänke Nr. WB 621, WB 625, WB 630, 20-60 mm Stärkegeeignet für 10-17" Laptopsfür Monitore bis 32" mit VESA-Lochung (75 x 75 mm und 100 x 100 mm)Verstellbereich Laptophalter: 287-430 mmverstellbare Höhe 30-400 mm, um 180° drehbarvertikaler Neigungswinkel: 55-90°aus Aluminiumrohrmax. Belastung: 6,5 kgin Verbindung mit dem Adapter 89010042 auch für die Werkstattwagen 93, 95 PRO, 98 PRO geeignet254,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlwille Laptophalter (89010041)Eigenschaften • Geeignet für Laptops von 10 - 17"\n• Für Monitore bis 32" mit VESA-Lochung (75 x 75 mm und 100 x 100 mm)\n• Verstellbereich Laptophalter: 287 - 430 mm\n• Verstellbare Höhe 30 - 400 mm, 180° drehbar\n• Vertikaler Neigungswinkel -55-90 Grad\n• Zur Montage an den Arbeitsplatten der Werkbänke WB625 und WB621, 20 - 60 mm Stärke\n• Aus Aluminiumrohr\n• Maximale Belastung 6,5 kg (89010041)295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
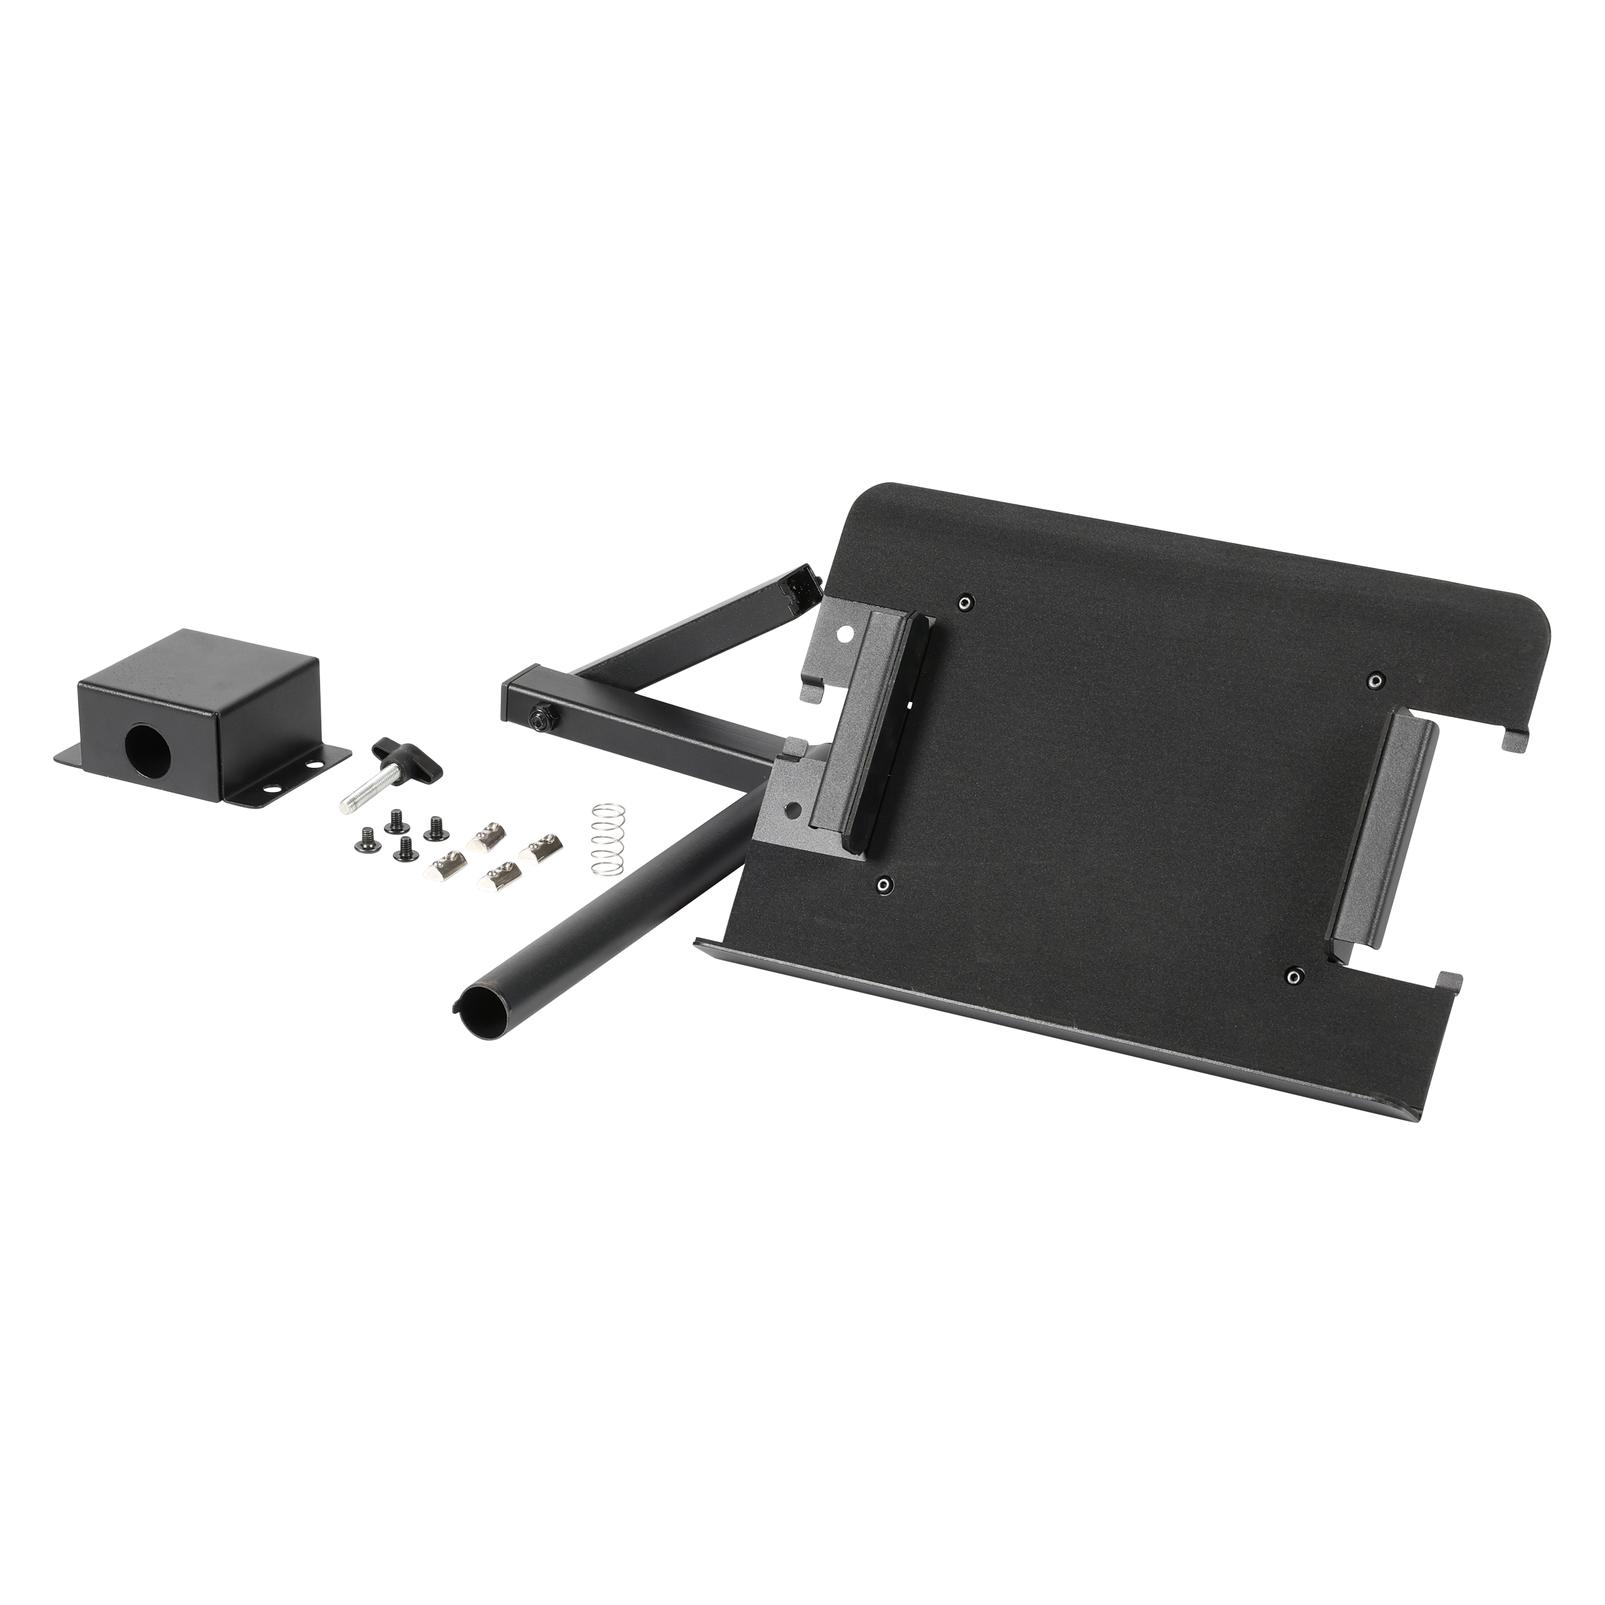
Stahlwille Adapter Laptophalter (89010042)Eigenschaften • Befestigungskonsole für Laptophalter an Werkstattwagen\n• Zur Befestigung an den seitlichen Lochrasterwänden der Werkstattwagen TTS93, TTS95 PRO, TTS98 PRO\n• Robuste industrielle Pulverbeschichtung (89010042)22,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Könnt ihr mir einen Laptophalter empfehlen?
Ja, wir können dir den "Laptop Stand" von Rain Design empfehlen. Er ist aus Aluminium gefertigt und bietet eine stabile und ergonomische Unterstützung für deinen Laptop. Zudem ist er leicht und tragbar, so dass du ihn überallhin mitnehmen kannst. **
-
Habt ihr euren Laptop normal auf dem Tisch stehen oder benutzt ihr einen Laptophalter?
Wir verwenden einen Laptophalter, um unseren Laptop auf dem Tisch zu platzieren. Dies hilft uns, eine ergonomischere Arbeitsposition einzunehmen und den Bildschirm auf Augenhöhe zu haben. Zudem ermöglicht es eine bessere Luftzirkulation und verhindert Überhitzung. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Laptophalter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Was sind die verschiedenen Optionen für die private Altersvorsorge und wie können Menschen diese in ihre langfristige Finanzplanung integrieren?
Die verschiedenen Optionen für die private Altersvorsorge umfassen unter anderem die Riester-Rente, die betriebliche Altersvorsorge, private Rentenversicherungen und die private Vermögensbildung. Menschen können diese Optionen in ihre langfristige Finanzplanung integrieren, indem sie frühzeitig mit dem Sparen beginnen und regelmäßig Geld in diese Vorsorgeformen investieren. Zudem sollten sie ihre individuelle Risikobereitschaft und ihre langfristigen finanziellen Ziele berücksichtigen, um die passende Altersvorsorge-Strategie zu wählen. Eine regelmäßige Überprüfung und Anpassung der Vorsorgepläne ist ebenfalls wichtig, um sicherzustellen, dass sie den aktuellen Lebensumständen und finanziellen Zielen entsprechen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.